Domain iso-10002.de kaufen?
Wir ziehen mit dem Projekt
iso-10002.de um.
Sind Sie am Kauf der Domain
iso-10002.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain iso-10002.de kaufen?
Welchen Zweck erfüllt die im Ausbildungsvertrag vereinbarte Probezeit?
Die im Ausbildungsvertrag vereinbarte Probezeit dient dazu, sowohl dem Auszubildenden als auch dem Ausbildungsbetrieb die Möglichkeit zu geben, sich gegenseitig kennenzulernen und zu prüfen, ob die Erwartungen und Anforderungen erfüllt werden. Während dieser Zeit können eventuelle Unstimmigkeiten oder Probleme frühzeitig erkannt und geklärt werden. Zudem bietet die Probezeit die Chance, die Eignung des Auszubildenden für den gewählten Beruf zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Sie dient somit der Sicherung der Ausbildungsqualität und der langfristigen Zufriedenheit aller Beteiligten. **
Was bedeutet vereinbarte Entgelte?
Vereinbarte Entgelte beziehen sich auf die festgelegten Gebühren oder Preise, die zwischen zwei Parteien vertraglich vereinbart wurden. Diese Entgelte können für Dienstleistungen, Produkte oder andere Leistungen gelten. Sie dienen als Grundlage für die finanzielle Vereinbarung und müssen von beiden Parteien akzeptiert werden. Vereinbarte Entgelte können in Verträgen, Angeboten oder anderen schriftlichen Vereinbarungen festgehalten werden, um Missverständnisse zu vermeiden und die Transparenz zu gewährleisten. Letztendlich sind vereinbarte Entgelte bindend und müssen von beiden Parteien eingehalten werden. **

Ähnliche Suchbegriffe für Vereinbarte-Verbindlichkeit-im-administrativen
Top-Angebote
Produkte zum Begriff Vereinbarte-Verbindlichkeit-im-administrativen:
-
AMF Parallelunterlage Set Nm ISO 2768 im HolzkastenParallelunterlagen-Satz - Parallelunterlagen-Satz Ausführung: Nennmaße nach ISO 2768 m. Einsatzgehärtet und paarweise geschliffen. Paartoleranz für h = 0,01. Anwendung: Parallelunterlagen werden als Unterlegstücke für Werkstücke bei den verschiedensten Bearbeitungsvorgängen verwendet. Sie verring...388,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
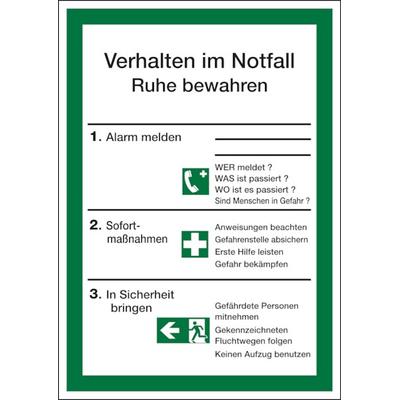
Aushang, Verhalten im Notfall - ISO 7010 - 210x297x1.5 mm KunststoffAushang, Verhalten im Notfall - ISO 7010 - 210x297x1.5 mm Kunststoff Aushänge zum Brandschutz und Notfall Aushang Verhalten im Notfall, 297 x 210 mm Das Schild hat einen weißen Grund und einen breiten grünen Rand. Die beiden großen Überschriften des...9,72 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was sind vereinbarte und vereinnahmte Entgelte?
Vereinbarte Entgelte sind die Beträge, die zwischen einem Unternehmen und seinen Kunden vertraglich festgelegt wurden. Sie spiegeln den Preis wider, den der Kunde für die erbrachten Leistungen oder Waren zahlen muss. Vereinnahmte Entgelte hingegen sind die tatsächlich erhaltenen Zahlungen von den Kunden. Diese können von den vereinbarten Entgelten abweichen, da Kunden möglicherweise nicht rechtzeitig oder vollständig zahlen. Die Differenz zwischen vereinbarten und vereinnahmten Entgelten kann Auswirkungen auf die Liquidität und die finanzielle Gesundheit eines Unternehmens haben. Es ist wichtig, diese beiden Kennzahlen im Auge zu behalten, um die finanzielle Performance des Unternehmens zu überwachen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Vereinbarte-Verbindlichkeit-im-administrativen:
-
AMF Parallelunterlage Set Nm ISO 2768 im HolzkastenParallelunterlagen-Satz - Parallelunterlagen-Satz Ausführung: Nennmaße nach ISO 2768 m. Einsatzgehärtet und paarweise geschliffen. Paartoleranz für h = 0,01. Anwendung: Parallelunterlagen werden als Unterlegstücke für Werkstücke bei den verschiedensten Bearbeitungsvorgängen verwendet. Sie verring...388,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Zweck erfüllt die im Ausbildungsvertrag vereinbarte Probezeit?
Die im Ausbildungsvertrag vereinbarte Probezeit dient dazu, sowohl dem Auszubildenden als auch dem Ausbildungsbetrieb die Möglichkeit zu geben, sich gegenseitig kennenzulernen und zu prüfen, ob die Erwartungen und Anforderungen erfüllt werden. Während dieser Zeit können eventuelle Unstimmigkeiten oder Probleme frühzeitig erkannt und geklärt werden. Zudem bietet die Probezeit die Chance, die Eignung des Auszubildenden für den gewählten Beruf zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Sie dient somit der Sicherung der Ausbildungsqualität und der langfristigen Zufriedenheit aller Beteiligten. **
-
Was bedeutet vereinbarte Entgelte?
Vereinbarte Entgelte beziehen sich auf die festgelegten Gebühren oder Preise, die zwischen zwei Parteien vertraglich vereinbart wurden. Diese Entgelte können für Dienstleistungen, Produkte oder andere Leistungen gelten. Sie dienen als Grundlage für die finanzielle Vereinbarung und müssen von beiden Parteien akzeptiert werden. Vereinbarte Entgelte können in Verträgen, Angeboten oder anderen schriftlichen Vereinbarungen festgehalten werden, um Missverständnisse zu vermeiden und die Transparenz zu gewährleisten. Letztendlich sind vereinbarte Entgelte bindend und müssen von beiden Parteien eingehalten werden. **
-
Was sind vereinbarte und vereinnahmte Entgelte?
Vereinbarte Entgelte sind die Beträge, die zwischen einem Unternehmen und seinen Kunden vertraglich festgelegt wurden. Sie spiegeln den Preis wider, den der Kunde für die erbrachten Leistungen oder Waren zahlen muss. Vereinnahmte Entgelte hingegen sind die tatsächlich erhaltenen Zahlungen von den Kunden. Diese können von den vereinbarten Entgelten abweichen, da Kunden möglicherweise nicht rechtzeitig oder vollständig zahlen. Die Differenz zwischen vereinbarten und vereinnahmten Entgelten kann Auswirkungen auf die Liquidität und die finanzielle Gesundheit eines Unternehmens haben. Es ist wichtig, diese beiden Kennzahlen im Auge zu behalten, um die finanzielle Performance des Unternehmens zu überwachen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ähnliche Suchbegriffe für Vereinbarte-Verbindlichkeit-im-administrativen
-
Aushang, Verhalten im Notfall - ISO 7010 - 210x297x1.5 mm KunststoffAushang, Verhalten im Notfall - ISO 7010 - 210x297x1.5 mm Kunststoff Aushänge zum Brandschutz und Notfall Aushang Verhalten im Notfall, 297 x 210 mm Das Schild hat einen weißen Grund und einen breiten grünen Rand. Die beiden großen Überschriften des...9,72 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schild Verhalten im Notfall ISO 7010, Kunststoff, 180x180 mmVerhalten im Notfall Material: Kunststoff Format: 18 x 18 cm Symbole gemäß ASR A1.3 (2013) und DIN EN ISO 7010Grundfarbe: Weiß Symbolfarbe: Grün Textfarbe: Schwarz Basis-Mengeneinheit: Stück Breite in mm: 180 Höhe in mm: 180 Material: Kunststoff...6,33 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Verhalten im Brandfall ISO 7010, Folie, 180x180 mmVerhalten im Brandfall Material: Folie selbstklebend Format: 18 x 18 cm in Anlehnung an die DIN 14096 Teil A (2014) Symbole gemäß ASR A1.3 (2013) und DIN EN ISO 7010 Alternative Nr.: 4117F Basis-Mengeneinheit: Stück Breite in mm: 180 Erkennungsweite...4,78 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.